
Tóm tắt nội dung
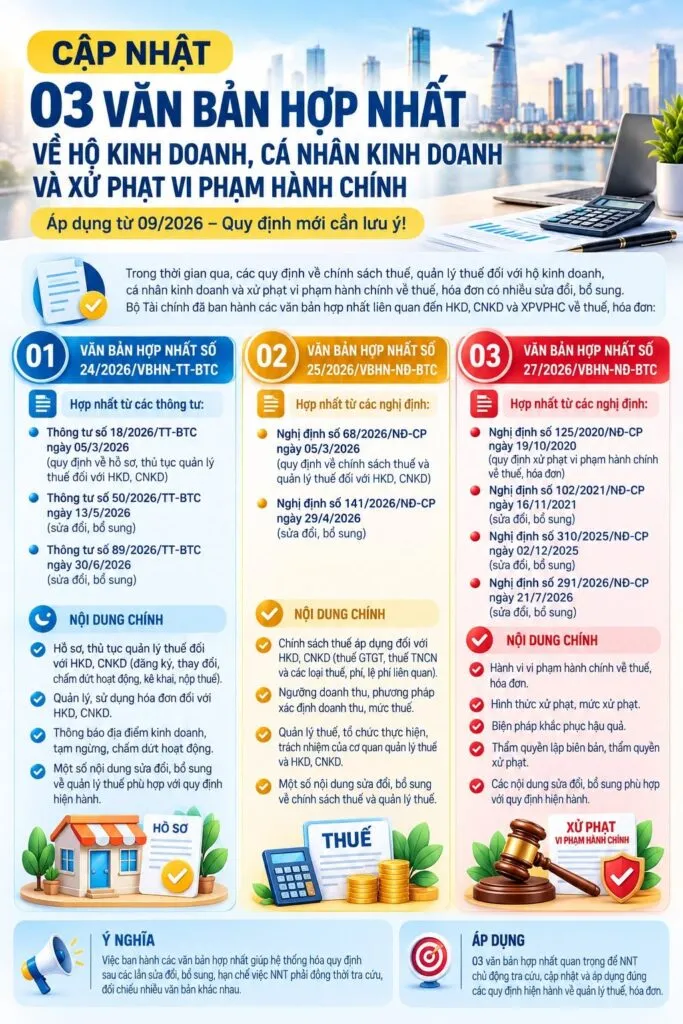
- Văn bản hợp nhất số 24/2026/VBHN-TT-BTC: Hợp nhất các thông tư về quản lý Thuế đối với Hộ kinh doanh và cá nhân kinh doanh
- Văn bản hợp nhất số 25/2026/VBHN-NĐ-BTC: Hợp nhất các nghị định về chính sách Thuế và quản lý Thuế đối HKD và CNKD
- Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC: Hợp nhất các nghị định về xử phạt vi phạm hành chính trong lĩnh vực Thuế và hóa đơn
- Ý nghĩa thực tiễn và thời điểm áp dụng
Kính chào quý độc giả và các hộ kinh doanh, cá nhân kinh doanh. Trong bối cảnh hệ thống văn bản pháp luật về thuế liên tục được cập nhật và điều chỉnh, Bộ Tài chính đã ban hành 03 văn bản hợp nhất quan trọng liên quan trực tiếp đến hộ kinh doanh, cá nhân kinh doanh và công tác xử phạt vi phạm hành chính về thuế, hóa đơn. Các văn bản này sẽ chính thức áp dụng từ tháng 09/2026. Nhằm giúp quý khách hàng nắm bắt thông tin một cách chính xác, khách quan và tuân thủ đúng quy định, Atax xin tổng hợp chi tiết nội dung các văn bản dưới góc nhìn chuyên môn kế toán.
Văn bản hợp nhất số 24/2026/VBHN-TT-BTC: Hợp nhất các thông tư về quản lý Thuế đối với Hộ kinh doanh và cá nhân kinh doanh
Văn bản này thực hiện hệ thống hóa các quy định từ ba Thông tư bao gồm:
-
Thông tư số 18/2026/TT-BTC ngày 05/3/2026 quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh
-
Thông tư số 50/2026/TT-BTC ngày 13/5/2026 sửa đổi, bổ sung
-
Thông tư số 89/2026/TT-BTC ngày 30/6/2026 sửa đổi, bổ sung
Nội dung trọng tâm của Văn bản hợp nhất số 24 bao gồm các nhóm quy định:
-
Quy định chi tiết về thành phần hồ sơ và trình tự thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh bao gồm đăng ký mới, thay đổi thông tin, tạm ngừng hoặc chấm dứt hoạt động, kê khai và nộp thuế.
-
Hướng dẫn quy trình quản lý, phát hành và sử dụng hóa đơn đối với nhóm đối tượng này.
-
Quy định về thủ tục thông báo địa điểm kinh doanh, tạm ngừng, chấm dứt hoạt động.
-
Tổng hợp các nội dung sửa đổi, bổ sung khác nhằm phù hợp với thực tiễn quản lý thuế hiện hành
Văn bản hợp nhất số 25/2026/VBHN-NĐ-BTC: Hợp nhất các nghị định về chính sách Thuế và quản lý Thuế đối HKD và CNKD
Văn bản này được hợp nhất từ hai Nghị định: Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; và Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 quy định về việc sửa đổi, bổ sung các điều khoản liên quan.
Các nội dung pháp lý cốt lõi được ghi nhận tại Văn bản hợp nhất số 25 bao gồm:
-
Quy định rõ ràng về chính sách thuế áp dụng đối với hộ kinh doanh, cá nhân kinh doanh bao gồm thuế Giá trị gia tăng (GTGT), thuế Thu nhập cá nhân (TNCN) cùng các loại thuế, phí, lệ phí liên quan khác.
-
Xác định ngưỡng doanh thu chịu thuế, phương pháp xác định doanh thu tính thuế và mức thuế suất áp dụng cho từng lĩnh vực hoạt động.
-
Hướng dẫn chi tiết công tác quản lý thuế, tổ chức thực hiện và phân định rõ trách nhiệm của cơ quan quản lý thuế trực tiếp cũng như nghĩa vụ của người nộp thuế.
Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC: Hợp nhất các nghị định về xử phạt vi phạm hành chính trong lĩnh vực Thuế và hóa đơn
Đây là văn bản pháp lý quan trọng hệ thống hóa toàn bộ các chế tài xử phạt hành chính, được hợp nhất từ bốn Nghị định sau:
-
Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 về xử phạt vi phạm hành chính về thuế, hóa đơn
-
Nghị định số 102/2021/NĐ-CP ngày 16/11/2021 sửa đổi, bổ sung
-
Nghị định số 310/2025/NĐ-CP ngày 02/12/2025 sửa đổi, bổ sung
-
Nghị định số 291/2026/NĐ-CP ngày 21/7/2026 sửa đổi, bổ sung
Nội dung trọng tâm của Văn bản hợp nhất số 27 quy định chi tiết về: Nhận diện rõ ràng các hành vi vi phạm hành chính về thuế và hóa đơn. Xác định cụ thể hình thức xử phạt và khung mức phạt tiền đối với từng hành vi vi phạm. Quy định các biện pháp khắc phục hậu quả bắt buộc đối với đối tượng vi phạm. Phân định rõ thẩm quyền lập biên bản vi phạm hành chính và thẩm quyền ra quyết định xử phạt của các chức danh có liên quan.
Ý nghĩa thực tiễn và thời điểm áp dụng
Việc ban hành các văn bản hợp nhất này đóng vai trò quan trọng trong việc hệ thống hóa các quy định pháp luật sau nhiều lần sửa đổi, bổ sung. Đối với người nộp thuế, sự thay đổi này giúp đơn giản hóa quá trình tra cứu, tránh tình trạng phải đối chiếu đồng thời nhiều văn bản cũ và mới, từ đó hạn chế tối đa các sai sót không đáng có trong quá trình thực hiện nghĩa vụ thuế.
Kể từ thời điểm áp dụng vào tháng 09/2026, 03 văn bản hợp nhất trên là cơ sở pháp lý cao nhất và duy nhất để người nộp thuế và cơ quan thuế áp dụng thực hiện. Với vai trò là Người trợ lý Atax, chúng tôi khuyến nghị các hộ kinh doanh, cá nhân kinh doanh cần chủ động rà soát quy trình kế toán, cập nhật kịp thời các biểu mẫu thủ tục và nghiêm túc tuân thủ các quy định về hóa đơn, chứng từ để đảm bảo tối ưu hóa chi phí thuế và kiểm soát tốt các rủi ro pháp lý.
Liên hệ trực tiếp cho ATAX qua fanpage ĐẠI LÝ THUẾ NGƯỜI TRỢ LÝ hoặc liên hệ trực tiếp Hotline: 0988 168 368 để được tư vấn HOÀN TOÀN MIỄN PHÍ.
Không phát sinh khấu trừ Thuế Thu nhập cá nhân có phải nộp tờ khai không?


