
Tóm tắt nội dung
Chào Quý doanh nghiệp và bạn đọc của ATAX. Trong quá trình vận hành doanh nghiệp, việc thực hiện thủ tục giải thể là một nghiệp vụ pháp lý quan trọng đòi hỏi sự chính xác tuyệt đối và sự tuân thủ nghiêm ngặt các chuẩn mực pháp luật hiện hành. Hôm nay, Người trợ lý ATAX xin chia sẻ bài viết phân tích chuyên sâu về Mẫu Thông báo giải thể Công ty TNHH năm 2026 theo Thông tư 121/2026/TT-BTC, cùng với các quy định, trình tự thực hiện theo Luật Doanh nghiệp mới nhất để hỗ trợ quý doanh nghiệp thực hiện thủ tục này một cách khoa học và đúng quy trình.
Quy định về mẫu thông báo giải thể Doanh nghiệp theo Thông tư 121/2026/TT-BTC
Theo quy định hiện hành, Mẫu Thông báo giải thể Công ty TNHH năm 2026 là Mẫu số 30 thuộc Phụ lục ban hành kèm theo Thông tư số 121/2026/TT-BTC của Bộ Tài chính. Doanh nghiệp có thể tra cứu và tải mẫu văn bản chuẩn này tại các cổng thông tin pháp luật chính thống để phục vụ cho hồ sơ của mình.
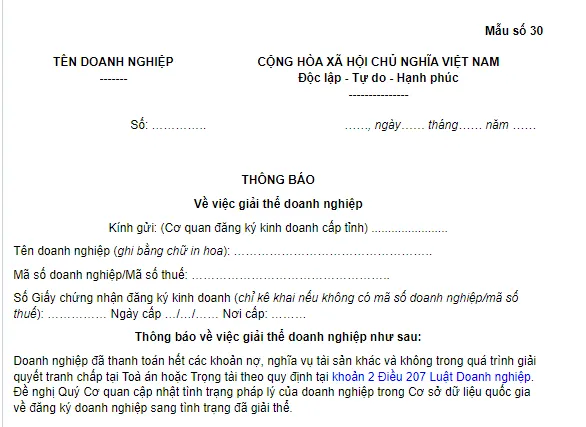
Khi thực hiện ghi nhận thông tin trên Mẫu số 30, doanh nghiệp cần lưu ý hai nguyên tắc nghiệp vụ quan trọng sau:
-
Đối với nội dung gửi kèm bản sao sổ đăng ký cổ đông: Nội dung này chỉ ghi nhận và áp dụng đối với trường hợp doanh nghiệp giải thể là công ty cổ phần, đồng thời loại trừ trường hợp các công ty cổ phần đã thực hiện niêm yết hoặc đã đăng ký giao dịch chứng khoán.
-
Về thẩm quyền ký xác nhận văn bản: Người đại diện theo pháp luật của doanh nghiệp có trách nhiệm ký trực tiếp vào phần ký tên. Trong trường hợp có quyết định chỉ định từ Tòa án hoặc Trọng tài về việc thực hiện thủ tục đăng ký doanh nghiệp, người được chỉ định có thẩm quyền và trách nhiệm ký trực tiếp vào phần này.
Các trường hợp giải thể Doanh nghiệp theo quy định pháp luật
Căn cứ vào khoản 1 Điều 207 Luật Doanh nghiệp 2020 (được sửa đổi bổ sung bởi khoản 23 Điều 1 Luật Doanh nghiệp sửa đổi 2025), một doanh nghiệp chỉ tiến hành giải thể khi thuộc một trong bốn trường hợp pháp lý sau:
-
Doanh nghiệp đã kết thúc thời hạn hoạt động được ghi nhận trong Điều lệ công ty mà không có quyết định gia hạn từ phía cơ quan có thẩm quyền của doanh nghiệp.
-
Giải thể theo nghị quyết, quyết định của chủ doanh nghiệp đối với doanh nghiệp tư nhân, của Hội đồng thành viên đối với công ty hợp danh; của Hội đồng thành viên hoặc chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn hoặc của Đại hội đồng cổ đông đối với công ty cổ phần.
-
Doanh nghiệp không còn duy trì đủ số lượng thành viên tối thiểu theo quy định của Luật Doanh nghiệp trong thời hạn 06 tháng liên tục mà không thực hiện thủ tục chuyển đổi loại hình doanh nghiệp.
-
Doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, ngoại trừ các trường hợp có quy định khác từ Luật Quản lý thuế.
Lưu ý pháp lý quan trọng từ Trợ lý ATAX:
Doanh nghiệp chỉ được phép giải thể khi bảo đảm hoàn thành toàn bộ nghĩa vụ tài chính, thanh toán hết các khoản nợ và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Những người quản lý có liên quan và doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp sẽ phải liên đới chịu trách nhiệm đối với các khoản nợ của doanh nghiệp.
Trình tự và thủ tục giải thể Doanh nghiệp
Căn cứ theo Điều 208 Luật Doanh nghiệp 2020, trình tự giải thể doanh nghiệp tự nguyện được chuẩn hóa theo quy trình khoa học gồm các bước sau:
Bước 1: Doanh nghiệp thông qua nghị quyết, quyết định giải thể. Văn bản này phải bao gồm đầy đủ các thông tin cốt lõi bao gồm tên, địa chỉ trụ sở chính, lý do giải thể, thời hạn và thủ tục thanh lý hợp đồng, thanh toán nợ, phương án xử lý nghĩa vụ lao động, cùng chữ ký của đại diện có thẩm quyền của doanh nghiệp.
Bước 2: Tổ chức thực hiện thanh lý tài sản. Chủ doanh nghiệp tư nhân, Hội đồng thành viên, chủ sở hữu công ty hoặc Hội đồng quản trị trực tiếp tổ chức thanh lý tài sản, trừ trường hợp Điều lệ doanh nghiệp quy định thành lập một tổ chức thanh lý tài sản độc lập.
Bước 3: Gửi hồ sơ và công bố thông tin. Trong thời hạn 07 ngày làm việc kể từ ngày thông qua, nghị quyết, quyết định giải thể và biên bản họp phải được gửi tới Cơ quan đăng ký kinh doanh, cơ quan thuế quản lý trực tiếp và người lao động trong doanh nghiệp. Đồng thời, thông tin phải được đăng tải trên Cổng thông tin gia về đăng ký doanh nghiệp và niêm yết công khai tại các địa điểm hoạt động của công ty. Trường hợp còn nghĩa vụ nợ, doanh nghiệp phải đính kèm phương án giải quyết nợ chi tiết gửi tới các chủ nợ.
Bước 4: Cập nhật tình trạng pháp lý bước đầu. Cơ quan đăng ký kinh doanh thực hiện thông báo tình trạng doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia ngay sau khi nhận được quyết định giải thể của doanh nghiệp.
Bước 5: Thực hiện nghĩa vụ thanh toán nợ theo thứ tự ưu tiên pháp luật: Thứ nhất, ưu tiên thanh toán các khoản nợ lương, trợ cấp thôi việc, các khoản bảo hiểm bắt buộc và các quyền lợi hợp pháp khác của người lao động. Thứ hai, thực hiện thanh toán các khoản nợ thuế. Thứ ba, thực hiện thanh toán các khoản nợ tài chính khác.
Bước 6: Phân chia phần tài sản còn lại. Sau khi thanh toán toàn bộ chi phí giải thể và các khoản nợ, phần giá trị còn lại được chia cho chủ doanh nghiệp, các thành viên hoặc cổ đông theo tỷ lệ sở hữu vốn góp hoặc cổ phần tương ứng.
Bước 7: Nộp hồ sơ giải thể chính thức. Người đại diện theo pháp luật của doanh nghiệp nộp hồ sơ giải thể cho Cơ quan đăng ký kinh doanh trong vòng 05 ngày làm việc kể từ ngày hoàn thành việc thanh toán mọi nghĩa vụ tài chính của doanh nghiệp.
Bước 8: Hoàn tất cập nhật tình trạng giải thể. Sau thời hạn 180 ngày kể từ ngày nhận được quyết định giải thể tại Bước 3 mà không có ý kiến phản đối bằng văn bản từ các bên liên quan, hoặc trong vòng 05 ngày làm việc kể từ ngày nhận đủ hồ sơ giải thể hợp lệ tại Bước 7, Cơ quan đăng ký kinh doanh sẽ chính thức cập nhật tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
Kết luận
Quy trình giải thể doanh nghiệp đòi hỏi sự phối hợp chặt chẽ giữa các bộ phận kế toán, pháp chế và sự chuẩn bị hồ sơ chứng từ một cách khoa học, trung thực. Việc áp dụng đúng Mẫu số 30 theo Thông tư 121/2026/TT-BTC cùng việc thực hiện nghiêm túc thứ tự thanh toán nợ là yếu tố tiên quyết giúp doanh nghiệp đóng mã số thuế và giải thể an toàn. Mọi thắc mắc và nhu cầu hỗ trợ nghiệp vụ kế toán – thuế chuyên sâu, Quý doanh nghiệp có thể liên hệ trực tiếp với Đội ngũ Trợ lý ATAX để được hỗ trợ tối ưu.
Liên hệ trực tiếp cho ATAX qua fanpage ĐẠI LÝ THUẾ NGƯỜI TRỢ LÝ hoặc liên hệ trực tiếp Hotline: 0988 168 368 để được tư vấn HOÀN TOÀN MIỄN PHÍ.


